Sony Acceleration Platformは2022年8月より、革新的なテクノロジーやビジネスモデル、サービス、プロダクトをもつスタートアップに投資しビジネスをサポートするSony Innovation Fund(SIF)と協業し、SIFの投資先スタートアップ企業を支援しています。Sony Acceleration PlatformとSIFはこの協業により、有望なイノベーションを育み、豊かで持続可能な社会を創り出すことを目指しています。
今回は、最先端のAIと人間同士の信頼関係を掛け合わせた独自の戦略で金融サービスを届けるインドのフィンテック企業Wortgage Technologies Private Limited(以下、WeRize)の共同創業者 兼 CEOのVishal Chopraさん、共同創業者 兼 チーフAIオフィサーのHimanshu Guptaさん、ソニーベンチャーズ株式会社ダイレクター/Head of Sony Ventures India 深田 陽子、シニアインベストメントマネジャー Namita Raichuraの対談インタビューをお届けします。
金融サービスから取り残されてきたインドの3億人
――はじめに、WeRizeの事業概要を教えてください。
Chopraさん: 私たちは、AIを活用し、地域の人々とのつながりを基盤とする「ソーシャル・ディストリビューション型」のフィンテック企業です。自社で開発したAIプラットフォームと、地域のフリーランス人材からなる販売パートナー網を組み合わせ、これまで金融サービスが十分に行き届いてこなかったインドの中間所得層に、個人向けローン、保険、資産運用商品を提供しています。
――なぜインドの中間層をターゲットにしているのでしょうか?
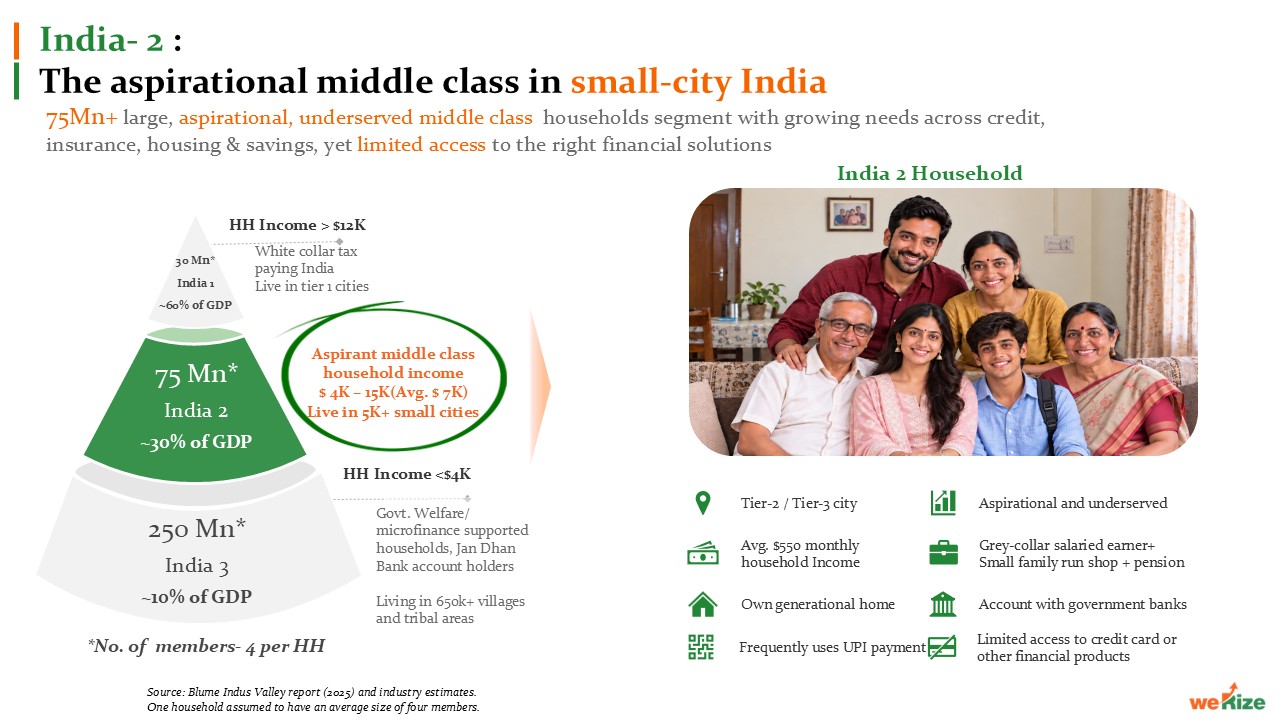
Chopraさん: 私たちは、インドの消費者を3つに分けて考えています。「India1」層は上位5〜7%の富裕層です。この層だけでインドのGDPの約60〜70%を生み出しており、その経済規模はイギリスやフランス一国分に匹敵します。「India2」層は、成長途上の中間層で、インド全土の約5,000の地方都市や町に暮らす、サービス業や熟練技能職などの約3億人のグレーカラーワーカーと、中小事業者で構成されています。そして「India3」層は、最も所得の低い貧困層です。
India1(富裕層)には、すでに既存の金融機関が十分なサービスを提供しており、India3(最貧困層)には政府による支援があります。一方、私たちがターゲットとするIndia2(中間層)は、経済的に余裕のある生活を送れるほど豊かではなく、かといって政府の支援を受けられるほど低所得でもありません。India2の世帯の多くは銀行口座を持っているものの、無担保ローンや住宅ローン、クレジットカード、保険といった金融サービスをほとんど利用できていないのが実情です。
Guptaさん: こうした市場の背景に加えて、中間層をターゲットに選んだのには、私の原体験も強く影響しています。私自身が、金融サービスが最も行き届いていない地域の出身です。父は公務員で、その地域では中の上の生活水準でした。それでも父は、私の教育ローンを組むことも、医療費のローンを組むこともできませんでした。自宅の修繕が必要になったときも、利用できる金融サービスはありませんでした。
上位5%のIndia1に次ぐ約3億人のIndia2は、決して貧しいわけではありません。しかし、自分たちのニーズに合った金融サービスへのアクセスがないため、様々な困難を抱えています。WeRizeが融資へのアクセスを提供し、一人ひとりが自分に適した金融商品を選べるよう支援することで、より安定した生活基盤を築けるようになります。
誰もが生活の質を高め、子どもに充実した教育を受けさせ、将来に備えたいと願っています。しかし過去75年にわたり、銀行はその層のニーズに十分応えることができませんでした。私は、金融サービスへのアクセスを拡大することで、こうした課題の解決に貢献したいと考えました。
――なぜ、インドではこうした課題が生まれていたのでしょうか?
Chopraさん: この15年で、インドは大きく変化しました。「Aadhaar(アドハー)」の普及により、14億人の国民のほぼ全員が、生体認証付きIDと銀行口座を持つようになりました。しかし、投資や保険といった金融商品を利用できるのは、依然として上位5%(India1)に限られています。その理由は非常にシンプルです。従来型の金融機関は、India2が暮らす地方の中小都市には十分な拠点を持っていません。そうした地域では、支店を開設しても採算がとれないためです。私たちのお客様も銀行口座自体は持っていますが、その多くは公的銀行の口座であり、利用できるサービスは基本的な預金機能にとどまっています。
Guptaさん: そのため、India2の世帯では資金が必要になると、正規の金融機関ではない貸金業者に頼らざるを得ないケースが少なくありません。また、保険にも加入していないので、病気や事故のリスクに対しても無防備な状態です。資産形成の手段としては、現物の金(ゴールド)を買うことが多いほか、高い利回りに惹かれて地元の怪しい投資話に乗り、詐欺に遭ってしまうことすらあります。
既存のフィンテック企業も、この層には十分にリーチできていません。India2の消費者は、複雑な金融商品をオンラインだけで購入することへの強い抵抗感があるからです。彼らは「信頼できる相手に直接相談してから決めたい」と望んでおり、既存の金融サービスと、こうしたユーザーのニーズとの間には、非常に大きなギャップが存在しています。
フィジカルとデジタルを融合させた独自の戦略
――そのギャップを、WeRizeはどう埋めているのでしょうか?
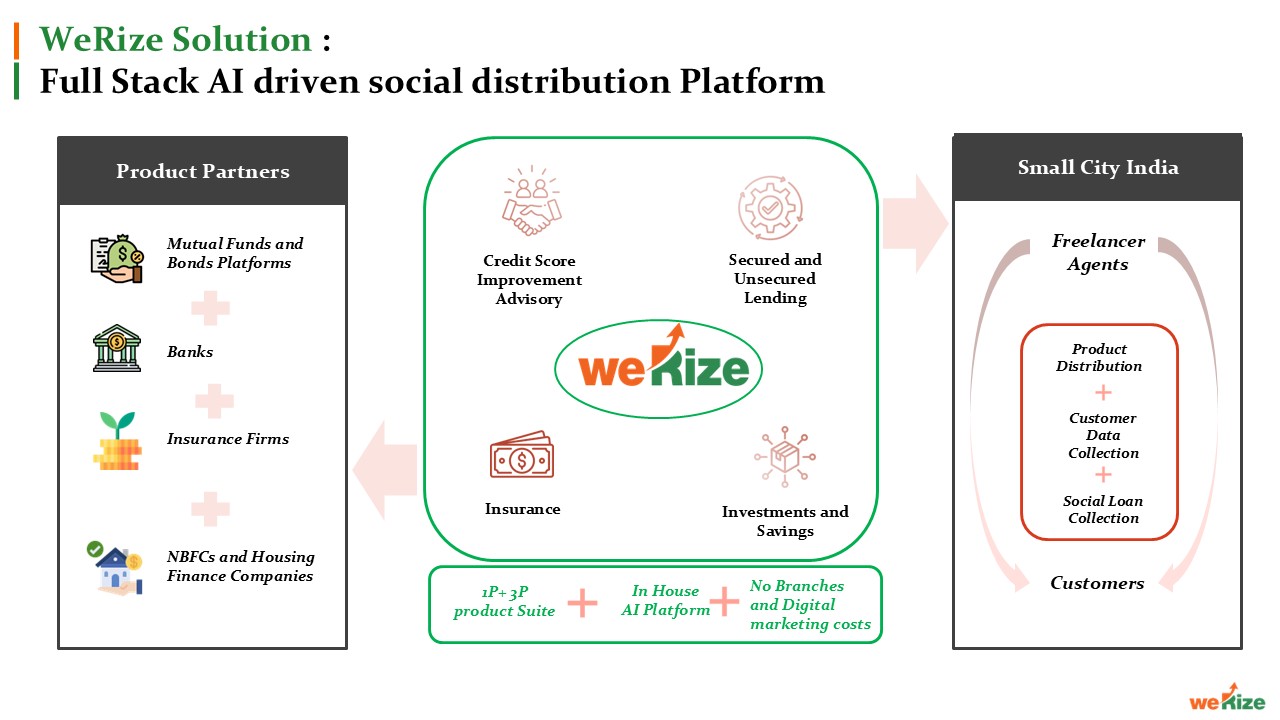
Chopraさん: 私たちは、地域住民から厚い信頼を得ている保険外交員や個人商店のオーナーなど、地域社会に深く根差した約2万人のフリーランサーを、販売パートナーとしてネットワーク化しています。販売パートナーがお客様
と対面で接点を持ち、その活動のすべてを、私たちが独自に開発したAIプラットフォームが裏側から支えています。
この「フィジカル(リアルな人間関係)」と「デジタル(テクノロジー)」の融合こそがWeRizeの本質です。私たちは、これを「ソーシャル・ディストリビューション」、すなわち地域社会に根差した人間関係のネットワークと呼んでいます。
そして重要なのは、私たちは2万人の販売パートナーを管理するための営業チームも支店も一切持っていないことです。販売パートナーを活用するモデル自体は決して珍しくなく、日本やインドの保険会社も採用しています。しかし、従来のモデルでは、彼らの採用・研修・管理を担う専任チームを置くのが一般的です。インドのある保険会社は、400万人の販売パートナーを管理するために、20万人もの従業員と数千の支店を抱えています。インドのフィンテック企業も同様のモデルを試みてきましたが、従来と変わらず管理レイヤーを設けていたため、コストが膨らみ、事業を拡大しにくい構造になっていました。私たちは、こうした管理レイヤーを置かず、極めてアセットライトに運営しているため、早期に黒字化を実現できたのです。
――AIプラットフォームには、どのような役割があるのでしょうか?
Guptaさん: AIプラットフォームは、販売パートナーの管理・育成から金融商品の取り扱いまで、あらゆる役割を担っています。インド全土の約5,000都市、500万世帯以上を網羅する膨大な独自データを用いて、すべて自社で開発したものです。
例えば、新規の販売パートナーが加入した際には、AIが金融商品の説明やコンプライアンス教育などの研修を実施します。また、実際にお客様のデータを入力すると、AIが即座に「最適な融資額や金利」「おすすめの保険プラン」を導き出し、販売パートナーが提案すべき商品を提示します。
本人確認手続きや自動引き落とし登録など、お客様にとって心理的・技術的なハードルとなりやすい手続きについても、販売パートナーがAIを活用しながら寄り添ってサポートすることで、その負担を軽減しています。
さらに、これらの機能は、インドの多様な地域言語にも対応しています。AIがお客様の使い慣れた言語に合わせることで、手続きに対する言葉の壁も取り除きます。このように私たちは、AIの力によって、ごく普通の販売パートナーを「スーパーアドバイザー」へと進化させているのです。
盤石な事業基盤と創業者2人の実行力
――SIFは、WeRizeのどこに注目していますか?
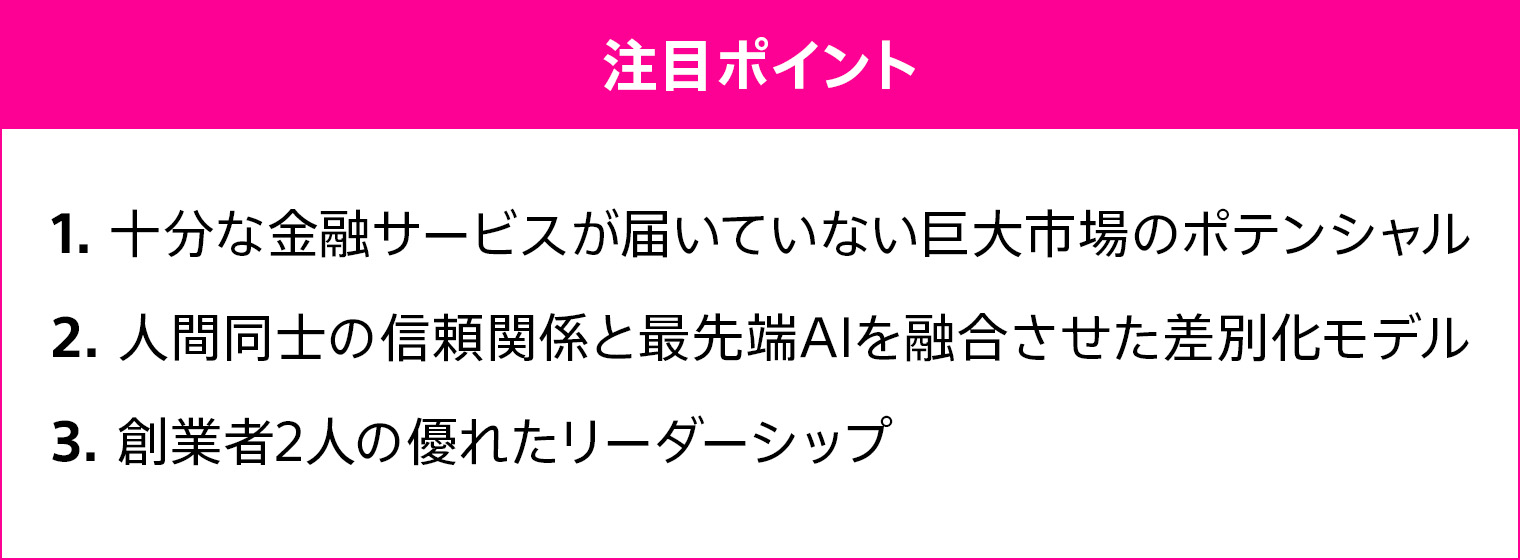
深田: 1つ目は、約3億人からなる未開拓な巨大市場India2の成長性です。多くのフィンテック企業が大都市を中心とするIndia1で競争を繰り広げているのに対し、WeRizeは地方の中小都市に暮らすIndia2に特化しています。インド経済の成長とともに、この層の人口や所得水準、消費力は今後さらに拡大し、教育や医療、住宅、資産形成などへの金融ニーズも大きく見込まれるため、人々の生活の安定と成長の双方につながる大きな市場機会に注目しています。
Raichura: 2つ目は、人間同士の信頼関係と最先端AIを融合させた「フィジタル(Phygital)」モデルです。あらゆるサービスの自動化・デジタル化が進む時代だからこそ、複雑な金融商品を安心して選ぶための人間同士の信頼は、AIでは代替できない重要な価値になります。今後ビジネスがスケールしていく中でも、競合他社に対する大きな差別化要因になり続けると考えています。
深田: 3つ目は、創業者2人の優れたリーダーシップです。両氏は、インドの地方市場と顧客が抱える課題を深く理解し、その洞察を成長性と収益性を兼ね備えた事業へ転換する高い実行力を備えています。
2022年のSIFによる初回投資以降も、商品ラインアップの拡充と収益性の改善を着実に進めてきました。厳格な金融規制の下でも早期に黒字化を実現した実績も高く評価し、2026年に追加出資もしています。
――SIFは、これまでのWeRizeの成長をどう評価していますか?
Raichura: 私たちは、WeRizeが事業規模と収益性の向上を両立させながら、全体として力強く、質の高い成長を遂げていると評価しています。企業の成長性を評価する際には、売上高や収益性、運用資産残高、販売パートナー・ネットワークの規模など、事業のあらゆる側面を総合的に検証します。WeRizeは、これらすべての指標を一貫して改善しながら、信用力と事業運営の質も着実に向上させてきました。すでに収益性の高い事業基盤を構築し、さらなる成長に向けた明確な道筋も描いています。創業者の2人は、自ら掲げた計画を着実に実行し、具体的な成果に繋げており、その実績が同社に対する私たちの信頼をさらに高めています。
深田: 私たちが投資判断において最も重視するのは、財務リターンです。SIFが将来にわたって持続的に投資活動を続けるには、ステークホルダーにリターンを提供し続けなければならないからです。この観点から、私たちはWeRizeを魅力的な投資先だと判断しました。
同社は、私たちの初回投資からわずか2年後の2024年に黒字化を達成し、その実績によって私たちの投資仮説の妥当性を裏付けてくれました。その後も、収益性と信用力の両面で着実な改善を続け、最近では信用格付け「BBB」(トリプルB:債券や企業の信用力を示す格付けのひとつ)を取得しています。こうした成果を受け、同社のさらなる成長への期待は高まっています。
インドから、世界の新興国へ
――WeRizeの今後の目標を教えてください。
Chopraさん: 私たちは、今後2年から2年半以内に、インドでIPO(株式公開)を実現するという明確な目標を掲げています。今後2年間で毎年、売上高を約2倍、純利益を約3倍のペースで成長させ、事業規模を大幅に拡大する計画です。
インドが抱える金融格差は、インドネシア、ブラジル、アフリカ諸国など、世界の新興国に暮らす中間所得層にも共通する課題です。私たちはインドで確立した事業モデルを他国にも展開し、2030年代初頭には、世界の新興国市場にサービス提供する企業として、米国でのIPOも視野に入れています。
Guptaさん: 起業家としての最優先事項は、投資家、従業員、そして私たち自身に対して、強力な財務リターンを生み出すことです。そのため、どうすればより大きな価値を創造できるか、常に自問自答しています。
それと同時に、この事業は社会的意義のある取り組みでもあります。地方の販売パートナーをマイクロ起業家(小規模起業家)として育成し、安定した収入を得られるようにサポートしていきたいです。私たちのプラットフォームを通じて彼らの収入が増え、より多くの消費者にリーチできるようになり、地域で頼りにされる相談役のような存在になってほしいと願っています。
――SIFとしてWeRizeの今後にどのような期待を寄せていますか?
深田: SIFでは、財務リターンを必須としていますが、投資を成功に導く上で同じく重要視しているのが、投資後のバリューアップ活動です。ファンドの過去の実績を分析すると、「ソニーの事業部門とコラボレーションしている案件」は、そうでない案件に比べて財務リターンが2倍以上高いことが分かっています。つまり、ソニーとの戦略的意義を持つ投資が、結果として財務的な成功にもつながっているのです。
WeRizeの場合、初回投資時からすでに企業価値を大きく高めていますが、同社のさらなる成長と財務リターンを引き寄せるためにも、ソニーの事業部門や外部LP(リミテッド・パートナー)投資家との関係構築を支援し、共にシナジーを創出していきたいと考えております。
Raichura: 特に期待しているのが、ソニーのメディア・コンテンツ事業との協業です。ソニーはインドでも、非常に強力なメディア・コンテンツの基盤を持ち、そのコンテンツは地方都市でも広く視聴されています。そのため、WeRizeのターゲット層とも親和性が高く、ソニーのメディア・コンテンツと連動したユニークな共同プロモーションなど、マーケティングやブランディングの側面からの協業可能性を検討しています。
また、バンガロールにある私たちのオフィスはWeRizeオフィスの道向かいにあります。この近さを活かして、日頃から密にコミュニケーションを取り、必要なときに迅速に支援しながら、同社の次の成長ステージを後押ししていきたいと考えています。
――最後に、日本の皆さんへメッセージをお願いします。
Guptaさん: 私たちの事業は、社会に極めて大きなインパクトをもたらすものです。地方都市のフリーランスの方々には、販売パートナーとして安定した収入源を提供し、これまで地元の高利貸しや詐欺リスクのある非正規の金融業者に頼るしかなかった人々には、正規の金融サービスをお届けしています。この社会的意義の大きな挑戦に、日本の皆さまと共に取り組めることを心から誇りに思っています。
Chopraさん: インドの地方都市や町に暮らす3億人が生み出す「リアルなインド」のダイナミズムを感じたいと考えている皆さまに、ぜひWeRizeの挑戦に加わっていただきたいと思います。今後日本の多くの投資家やパートナーの皆さまと手を取り合い、インドの金融革命の興奮を分かち合えることを楽しみにしています。